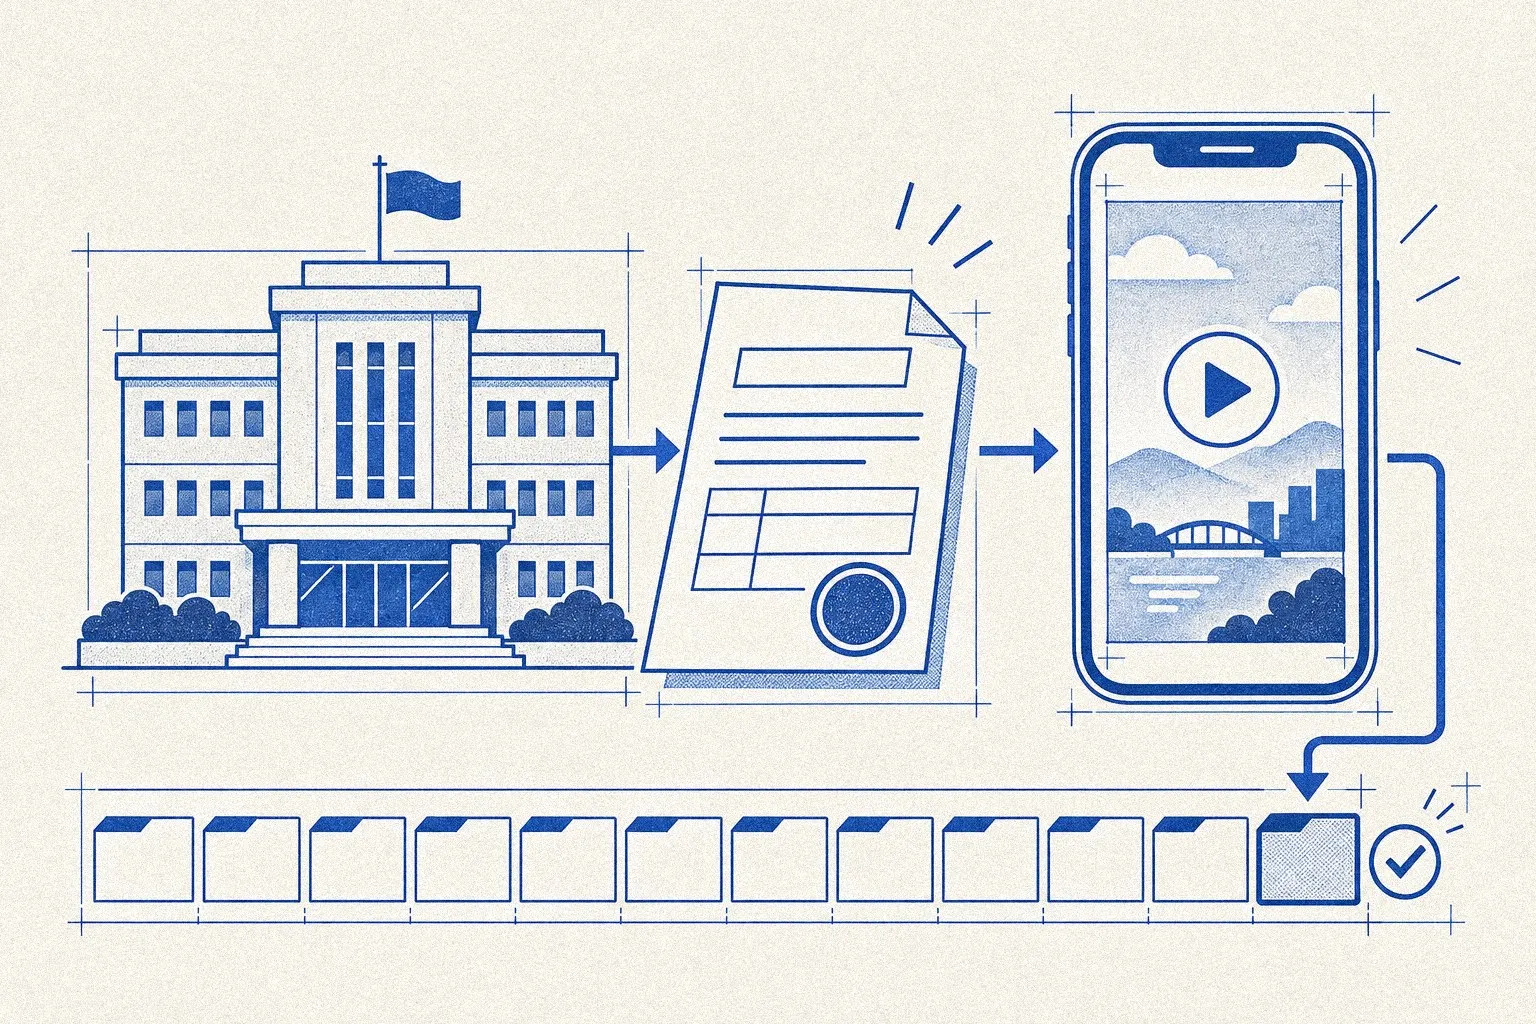
自治体でPR動画を外注するときは、制作会社を探す前に、予算額でどの契約方法をとれるかを確かめます。同じ動画でも、予定価格が団体の規則で定める随意契約の上限を超えるかどうかで、見積もりの取り方、公告の要否、契約までの日数が変わるためです。金額を先に決めてから仕様を合わせると、年度内に納品と検査を終えられない計画になりやすくなります。
ナイトてんしょんのショートドラマ制作料金は、POVショートドラマが1本4万円〜・4本以上の発注で、最低制作総額は16万円〜です。キャスト費・スタジオ費・機材費を含む公開価格で、自社アカウントへの配信までを含みます。SNS広告の出稿費は別です。自治体の予算額の相場ではないため、予算要求の参考にする場合も、本数と納品条件をそろえて見積もりを取ってください。
この記事では、都道府県・市町村の広報や観光の担当者に向けて、契約方法の確認、仕様書に書く項目、年度内のスケジュールの組み方を順に紹介します。観光協会やDMOが自ら発注する場合は、その法人の規程に従います。条文は2026年11月9日にe-Gov法令検索で確認した現行の内容で、金額の例は公開料金と明記した箇所を除き、説明のための架空例です。
契約の方法は、予定価格と団体の規則で決まる
地方自治法第234条は、売買や請負などの契約を一般競争入札、指名競争入札、随意契約、せり売りのいずれかで結ぶと定めています。指名競争入札・随意契約・せり売りは、政令で定める場合に限られます(地方自治法第234条第1項・第2項)。
随意契約ができる場合の一つが、地方自治法施行令第167条の2第1項第1号です。予定価格が、同令の別表第五に掲げる額の範囲内で、各団体の規則が定める額を超えないときに当たります(地方自治法施行令第167条の2・別表第五)。別表第五の額は上限の枠であり、実際の上限は団体ごとの規則で確かめます。
| 別表第五の区分 | 都道府県・指定都市 | 市町村 |
|---|---|---|
| 工事又は製造の請負 | 400万円 | 200万円 |
| 第1〜5号以外のもの | 200万円 | 100万円 |
動画制作がどの区分に当たるかは、条文に動画の名前が書かれているわけではありません。各団体の契約規則と運用で決まるので、予算要求の前に契約担当の部署へ確かめます。区分を自分の判断で決め、規則の額を超えたまま見積もりを集め始めると、後から入札の手続きに切り替えて日程を組み直すことになります。
企画の中身で事業者を選びたい場合は、価格だけで決める入札が合わないことがあります。地方自治法施行令第167条の2第1項第2号は、性質や目的が競争入札に適しない契約を随意契約の対象に挙げています。企画提案を募って選ぶ方式をとれるか、その手順をどう定めているかは団体の要綱によるので、契約担当と整理しておきます。
予算額は、本数と単価より先に納品物で決める
予算要求の資料に「PR動画制作一式」とだけ書くと、査定の段階でも、見積もりを集める段階でも、何を比べればよいかが定まりません。最初に、完成させる本数、1本の長さ、縦型か横型か、出演者の人数、撮影する場所と日数、字幕の要否、納品するデータの形式を書き出します。
配信の費用も分けて考えます。自治体のアカウントで投稿するだけなら制作費で足りますが、SNS広告で配信するなら広告費と運用の作業が別に必要です。制作と配信を一つの契約にまとめるか、別の契約に分けるかで、予定価格と契約方法の判断が変わる場合があります。
当社の公開料金で最低本数の総額を計算すると、次の図のとおりです。たとえば、ライトショートドラマを6本にすれば30万円〜、本格ショートドラマを5本にすれば75万円〜になります。いずれも公開単価×本数の計算です。予定価格を随意契約の上限と比べるときは、税込みで扱うかどうかを契約担当に確かめてください。
複数の事業者から見積もりを取るときは、同じ仕様書を渡します。ある社は出演者の費用込み、別の社は出演者の手配が別料金、というように前提がずれていると、安く見える理由が品質の差なのか作業範囲の差なのか判断できません。当社の公開ページでも、税区分、修正範囲、納品形式、広告などへの二次利用、支払条件を見積書で確かめる項目として挙げています。
仕様書には、作業より先に使い道と権利を書く
仕様書は、事業者に作業を指示する書類であると同時に、完成した動画を検査するときの基準にもなります。「若い世代に届くPR動画」のような目標だけでは、納品物が条件を満たしたかを判断できません。次の項目を、誰が読んでも同じ数字や範囲を読み取れる形で書きます。
| 項目 | 書き方の例 |
|---|---|
| 目的と見てほしい人 | 移住相談の窓口を知らない県外の20〜30代 |
| 本数・長さ・画面 | 縦型60秒以内を3本、横型の再編集は含まない |
| 出演者と撮影地 | 出演者は事業者が手配、撮影は市内2か所・1日 |
| 修正と確認 | 台本で1回、完成前の映像で1回、確認者は課長まで |
| 権利と使える範囲 | 市の公式アカウントとサイトで期限なく使えるか、広告にも使えるか |
| 納品物 | 動画データの形式、字幕の有無、サムネイル画像の要否 |
特に揉めやすいのは、権利と使える範囲です。動画の著作権を市に譲渡するのか、利用を許諾してもらうのか。出演者の肖像を、どの媒体で、いつまで使えるのか。BGMや効果音が、広告に転用しても使える条件か。これらは制作後に追加すると費用も日程も変わるため、仕様書の段階で決めます。
方言の監修、施設の撮影許可、写り込む住民への配慮など、自治体の動画ならではの作業も、誰が担うかを書いておきます。撮影場所の管理者への許可申請を市が行うのか、事業者が行うのかで、事業者の見積もり額と準備期間が変わります。
年度内の検査から逆算して日程を組む
地方自治体の会計年度は4月1日に始まり、翌年3月31日に終わります(地方自治法第208条第1項)。歳出予算は、繰越明許費や事故繰越しなどの例外を除き、翌年度に使えません(同法第220条第3項)。動画の公開日だけでなく、納品を受けて検査を終え、支払う額が確定するところまでを年度内に収める計画にします。支払いをいつまでに済ませるかは、団体の会計規則と会計担当の部署で確かめてください。
日程は、後ろから順に置くと無理に気づけます。検査の日、納品の日、完成前の映像を確認する日、撮影の日、台本を確定する日、契約の日、見積もりや提案を締め切る日、公告や依頼を出す日。確認の段階ごとに、庁内で誰の決裁が要るかも書き込みます。決裁に1週間かかる部署なら、その1週間を事業者の作業期間から引いておきます。
当社の制作は、ご依頼から配信までの目安が約1ヶ月です(制作の流れ・納期)。これは庁内の決裁や撮影許可の期間を含む目安ではないため、契約から納品までの期間を見積もる際は、自治体側の確認日程を加えて相談してください。
効果は、再生数と事業の申込を分けて測る
議会や財政課に報告するときは、再生数だけでは事業の成果を説明しにくいことがあります。移住のPRなら移住相談の申込、観光なら観光サイトの特設ページへの訪問、ふるさと納税なら寄付の受付ページへの訪問のように、事業の目的に近い数字を一つ決めておきます。
動画の説明欄やプロフィールに置くリンクには、どの動画から来た訪問かを見分けられる印を付けます。印のない直リンクだと、動画からの訪問と検索からの訪問が混ざり、動画の効果だけを取り出せません。測る期間と、動画の公開前の同じ期間の数字も、仕様書や事業計画に書いておきます。
申込の数が少ない事業では、数件の増減で成功か失敗かを決めない方が安全です。公開前に、何件なら次年度も続けるか、何件なら見直すかの線を決め、その線で評価すると、担当者が替わっても判断がぶれません。企画の段階で目的とKPIを組み立てる方法は、自治体・観光のショートドラマの設計でも紹介しています。
よくある質問
随意契約の上限は、全国で同じですか?
同じではありません。地方自治法施行令の別表第五は上限の枠を定めており、その範囲内で各団体が規則で額を定めます。動画制作がどの区分に当たるかも含め、所属する団体の契約規則と契約担当の部署で確認してください。
見積もりは何社から取ればよいですか?
見積もりを取る社数を規則や要綱で定めている団体もあるため、まず所属する団体の規則を確認します。社数よりも、同じ仕様書を渡して条件をそろえることが大切です。出演者の手配、修正回数、二次利用の範囲が違う見積もりは、金額だけでは比べられません。
制作と広告配信は、一つの契約にまとめるべきですか?
事業の目的と予算の組み方で決めます。まとめると窓口が一つになりますが、予定価格が上がり、契約方法が変わる場合があります。分ける場合は、制作した動画を広告に使える権利を制作の契約に入れておきます。
動画の公開が翌年度にずれたら、どうなりますか?
歳出予算は、繰越明許費や事故繰越しなどの例外を除き、翌年度に使えません。納品と検査が年度内に終わるかを契約前に確かめ、間に合わない見込みになった時点で、財政担当に扱いを相談してください。
参考資料
- 地方自治法(e-Gov法令検索):第208条第1項、第220条第3項、第234条第1項・第2項
- 地方自治法施行令(e-Gov法令検索):第167条の2第1項第1号・第2号、別表第五
- ナイトてんしょん ショートドラマ制作の料金・制作の流れ